Domain financial-reporting-standard.de kaufen?
Wir ziehen mit dem Projekt
financial-reporting-standard.de um.
Sind Sie am Kauf der Domain
financial-reporting-standard.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financial-reporting-standard.de kaufen?
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **

Ähnliche Suchbegriffe für Wechselobjektiv
Top-Angebote
Produkte zum Begriff Wechselobjektiv:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **


Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile sind dabei relevant?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Relevant sind dabei Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnisse und außerordentliche Erträge und Aufwendungen. Am Ende ergibt sich der Jahresüberschuss oder -fehlbetrag, der das Ergebnis des Unternehmens darstellt. **
Ist Jahresabschluss und Bilanz das gleiche?
Ist Jahresabschluss und Bilanz das gleiche? Der Jahresabschluss ist ein umfassender Bericht über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens während eines Geschäftsjahres. Die Bilanz ist ein Bestandteil des Jahresabschlusses und zeigt die finanzielle Lage des Unternehmens zu einem bestimmten Stichtag. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Während die Bilanz eine Momentaufnahme darstellt, gibt der Jahresabschluss einen umfassenden Überblick über die finanzielle Performance des Unternehmens im abgelaufenen Geschäftsjahr. **
Top-Angebote
Produkte zum Begriff Wechselobjektiv:
-
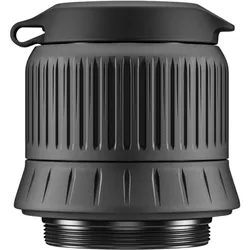
DTI 6 Wechselobjektiv (20 mm)Weites Sichtfeld für strukturreiches Gelände Das 20-mm-Objektiv ist auf Situationen ausgelegt, in denen Übersicht und ein breites Sichtfeld im Vordergrund stehen. Es unterstützt die Beobachtung in strukturreichem Gelände, in dem Wärmequellen schnell erfasst und Bewegungen im Nah- und Mittelbereich zuverlässig erkannt werden müssen. Was sollte vor dem Wechsel eines DTI-6-Objektivs beachtet werden? Vor dem Objektivwechsel muss die ZEISS DTI 6 vollständig ausgeschaltet werden. Der Sensor reagiert äußerst empfindlich auf Staub und Schmutz und darf während des Wechsels keinesfalls berührt werden. Warum ist besondere Sorgfalt beim Objektivwechsel notwendig? Der Sensor der Wärmebildkamera darf nicht selbst gereinigt werden, da bereits kleinste Beschädigungen die Bildqualität dauerhaft beeinträchtigen können. Sollte eine Reinigung erforderlich sein, darf diese ausschließlich durch den ZEISS Kundenservice erfolgen. In welcher Umgebung sollte das Objektiv gewechselt werden? Der Objektivwechsel sollte in einer möglichst sauberen, staubarmen Umgebung stattfinden. Das Gerät sollte nicht ohne Objektiv liegen bleiben, und die Dauer des Wechsels sollte so kurz wie möglich gehalten werden, um den Sensor zu schützen. Wie wird ein Wechselobjektiv korrekt montiert? Zum Entfernen wird das montierte Objektiv gegen den Uhrzeigersinn gedreht. Das neue Objektiv wird anschließend eingesetzt und im Uhrzeigersinn handfest befestigt. Werkzeug ist dafür nicht erforderlich. Warum ist eine Einstellung im Menü nach dem Wechsel notwendig? Die ZEISS DTI 6 erkennt nicht automatisch, welches Objektiv montiert ist. Nach dem Wechsel muss im Gerätemenü unter Einstellungen → Geräteeinstellungen → Objektiv die passende Brennweite ausgewählt und bestätigt werden, damit die Bildverarbeitung korrekt angepasst wird.389,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiehle, Ulrich: 100 Finanzkennzahlen100 Finanzkennzahlen , Der Bestseller "Kennzahlen für Investor Relations" in der neuen, erweiterten Auflage. Nach dem Prinzip 1 Seite - 1 Kennzahl werden dem Leser 100 Kennzahlen der Unternehmenskommunikation verständlich und nachvollziehbar präsentiert. Die Besonderheit dieses Buches liegt in der Struktur und der inhaltlichen Darstellung jeder einzelnen Kennzahl: - In Theorie und Praxis gängigste Formel - Leicht nachvollziehbare Beispielrechnung - Prägnante und verständliche Erläuterung - Kritische Würdigung anhand von Vor- und Nachteilen , Lenkkopflager > Radaufhängung, Federung & Lenkung , Auflage: 4. Auflage, Erscheinungsjahr: 201104, Produktform: Kartoniert, Autoren: Wiehle, Ulrich~Diegelmann, Michael~Deter, Henryk~Schömig, Peter N.~Rolf, Michael, Auflage: 11004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 140, Keyword: Bilanzkennzahlen; Finanzen; Finanzkennzahlen; Investor Relations; Jahresabschluss; Kennzahlen; Profitabilitätskennzahlen, Fachschema: Analyse / Finanzanalyse~Finanzanalyse~Kennzahl~Koeffizient, Fachkategorie: Wirtschaftswissenschaft, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH, Verlag: cometis publishing GmbH & Co. KG, Länge: 149, Breite: 107, Höhe: 10, Gewicht: 99, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783940828316 9783938694022 9783000126703, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 28153719,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich ein Jahresabschluss von einer Bilanz und einer Gewinn-und-Verlust-Rechnung?
Ein Jahresabschluss ist ein umfassender Bericht über die finanzielle Lage und die Ergebnisse eines Unternehmens für ein Geschäftsjahr, der aus Bilanz und Gewinn-und-Verlust-Rechnung besteht. Die Bilanz zeigt die Vermögens- und Schuldenpositionen zu einem bestimmten Zeitpunkt, während die Gewinn-und-Verlust-Rechnung die Erträge und Aufwendungen für einen bestimmten Zeitraum darstellt. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile umfasst der Jahresabschluss eines Unternehmens?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Der Jahresabschluss umfasst außerdem die Bilanz, die Kapitalflussrechnung und den Anhang. In der Bilanz werden die Vermögenswerte und Schulden des Unternehmens zum Stichtag aufgeführt. **
-
Ist der Jahresabschluss die Bilanz?
Nein, der Jahresabschluss besteht aus mehreren Bestandteilen, von denen die Bilanz nur ein Teil ist. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung, den Anhang und den Lagebericht. Die Bilanz ist jedoch ein zentraler Bestandteil des Jahresabschlusses, da sie die finanzielle Situation eines Unternehmens zu einem bestimmten Zeitpunkt darstellt. Sie zeigt die Vermögenswerte, Schulden und das Eigenkapital des Unternehmens auf einen Blick. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Entwicklung des Unternehmens transparent und nachvollziehbar darzustellen. **
-
Ist ein Jahresabschluss eine Bilanz?
Ja, ein Jahresabschluss beinhaltet neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Die Bilanz ist ein Teil des Jahresabschlusses und gibt einen Überblick über die Vermögens- und Schuldenstruktur eines Unternehmens zu einem bestimmten Zeitpunkt. Sie zeigt, wie das Unternehmen finanziell dasteht und welche Vermögenswerte und Verbindlichkeiten es hat. Der Jahresabschluss dient dazu, die wirtschaftliche Lage und die Ertragskraft eines Unternehmens transparent darzustellen und ist daher für Investoren, Gläubiger und andere Stakeholder von großer Bedeutung. **
Ähnliche Suchbegriffe für Wechselobjektiv
-
Wie wird eine Gewinn- und Verlustrechnung in einer Bilanz dargestellt? Welche Bedeutung hat die Bilanz für die Finanzanalyse eines Unternehmens?
Die Gewinn- und Verlustrechnung wird in der Bilanz als Eigenkapitalveränderungsrechnung dargestellt. Sie zeigt die Entwicklung des Eigenkapitals durch Gewinne und Verluste. Die Bilanz ist ein zentrales Instrument für die Finanzanalyse eines Unternehmens, da sie einen Überblick über die finanzielle Situation und die Vermögenswerte des Unternehmens bietet. Durch die Analyse der Bilanz können Investoren, Gläubiger und andere Interessengruppen die Liquidität, Rentabilität und Finanzstruktur eines Unternehmens bewerten und fundierte Entscheidungen treffen. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie werden im Jahresabschluss Gewinn und Verlust eines Unternehmens dargestellt? Welche Bestandteile sind dabei relevant?
Im Jahresabschluss werden Gewinn und Verlust eines Unternehmens in der Gewinn- und Verlustrechnung dargestellt. Relevant sind dabei Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnisse und außerordentliche Erträge und Aufwendungen. Am Ende ergibt sich der Jahresüberschuss oder -fehlbetrag, der das Ergebnis des Unternehmens darstellt. **
-
Ist Jahresabschluss und Bilanz das gleiche?
Ist Jahresabschluss und Bilanz das gleiche? Der Jahresabschluss ist ein umfassender Bericht über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens während eines Geschäftsjahres. Die Bilanz ist ein Bestandteil des Jahresabschlusses und zeigt die finanzielle Lage des Unternehmens zu einem bestimmten Stichtag. Der Jahresabschluss umfasst neben der Bilanz auch die Gewinn- und Verlustrechnung sowie den Anhang. Während die Bilanz eine Momentaufnahme darstellt, gibt der Jahresabschluss einen umfassenden Überblick über die finanzielle Performance des Unternehmens im abgelaufenen Geschäftsjahr. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.